Spotkanie producentów i przetwórców tworzyw sztucznych
Analiza obecnej sytuacji na krajowym rynku przetwórstwa tworzyw sztucznych, nakreślenie perspektyw rozwoju, ocena zagrożeń i wyzwań przed nim stojących oraz pozycja na tle europejskiej konkurencji i wpływ ustawodawstwa na kształt rynku - to główne tematy spotkanie producentów i przetwórców tworzyw sztucznych, do którego doszło w Warszawie w ubiegłym tygodniu.
Coroczne wydarzenie, skupiające przedstawicieli największych firm przetwórczych w Polsce, zorganizowało stowarzyszenie PlasticsEurope Polska we współpracy z Polskim Stowarzyszeniem Przetwórców Tworzyw Sztucznych. Podczas wielogodzinnego spotkania omawiano stan krajowej gospodarki z perspektywy polskich przedsiębiorców, przybliżono podstawowe wskaźniki ekonomiczno - przemysłowe i trendy w 2010 r. Mówiono też o roli tworzyw sztucznych w ochronie klimatu i oszczędności energii oraz gospodarowaniu odpadami i wizerunku branży tworzyw sztucznych. Odbyła się też debata na temat podstawowych problemów producentów i przetwórców tworzyw sztucznych działających w naszym kraju.
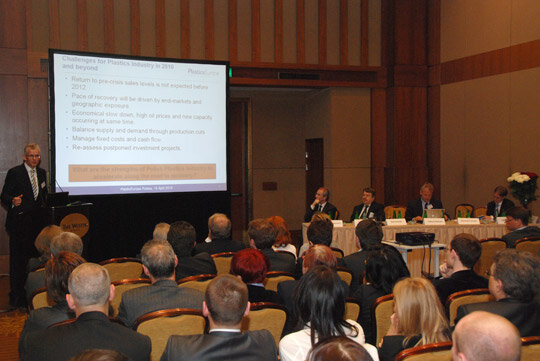
Polski przemysł tworzyw sztucznych rozwija się. W tej chwili dwa podstawowe segmenty tej branży, czyli produkcja surowców i przetwórstwo to 7,7 tys. firm, które zatrudniają ok. 130 tys. osób. Branża jest niezwykle istotnym segmentem przemysłu krajowego z punktu widzenia kreowania zatrudnienia w skali kraju. Jej łączne obroty dochodzą do poziomu 11 mld euro. Produkcja surowców generuje obrót na poziomie 1,97 mld euro, zaś przetwórstwo 8,88 mld euro.
Analizując branżę widać, że dynamiczny wzrost sprzedaży datowany jest od 2002 r. Wtedy to producenci surowców notowali obroty rzędu 0,7 mld euro, a przetwórcy 4,9 mld euro. Jak zatem można zaobserwować przez ostatnie osiem lat rozwój nastąpił o blisko 100 proc.
Warto jednak wiedzieć, że potencjał krajowych producentów tworzyw sztucznych nie jest w stanie systematycznie pokryć rosnącego zapotrzebowania zarówno pod względem ilościowym jak i jakościowym. W związku z tym bilans handlu zagranicznego tworzyw sztucznych i wyrobów z nich wykonanych jest w dalszym ciągu ujemny, a deficyt bilansu handlowego wzrasta każdego roku. I tak aktualnie dla handlu surowcami Polska ma bilans ujemny wynoszący 2,25 mld euro, zaś dla wyrobów z tworzyw 704 mln euro.
Jeśli chodzi o zapotrzebowanie na tworzywa w Polsce to wynosi ono 2,5 mln ton w skali rocznej i jest największe wśród krajów Europy Centralnej. Jesteśmy też na szóstym miejscu w Europie pod względem konsumpcji tworzyw, po Niemczech, Włoszech, Francji, Hiszpanii i Wielkiej Brytanii. Zużycie surowców z tworzyw przez krajowy przemysł przetwórczy rośnie co roku w tempie 8 – 10 proc. Wyjątkowy pod tym względem był tylko rok 2008, gdy z powodu kryzysu ekonomicznego ten wzrost szacowany był ledwie na 2,4 proc., podczas gdy w 2007 r. - rekordowym czasie dla polskiej gospodarki - wartość wzrostu oscylowała wokół 10,6 proc.
Obecnie krajowe zużycie tworzyw sztucznych na jednego mieszkańca wynosi w Polsce ok. 67 kg. Jeszcze cztery lata temu było to 59 kg.
Najwięcej tworzyw sztucznych idzie w naszym kraju na opakowania (33 proc.). Potem pod względem zastosowań kolejne miejsce zajmują budownictwo (29 proc.), motoryzacja (6 proc.), sprzęt elektroniczny i elektryczny (5 proc.), pozostałe (28 proc.).
Po przedstawieniu ogólnej sytuacji na polskim rynku tworzyw przyszedł czas na dyskusję panelową, moderowaną przez Jerzego Majchrzaka z Polskiej Izby Przemysłu Chemicznego. Uczestniczyli w niej nie tylko producenci tworzyw i ich przetwórcy, ale także przedstawiciele świata akademickiego i organizacji branżowych.
Pierwszym poruszanym tematem był rozwój i zagrożenia branży w kraju na tle trendów europejskich i światowych. Wśród najważniejszych problemów z jakimi borykają się producenci i przetwórcy zostały wskazane wysokie ceny surowców i problemy z dostępem do nich. Źródło takiej sytuacji jest upatrywane w chińskiej gospodarce, której wzmożony popyt na surowce ma znaczący wpływ na ich ceny i dostępność na całym globie. Również wysokie ceny energii elektrycznej negatywnie wpływają na branżę, zwłaszcza że w branży tej energia ma znaczący udział w kosztach wytworzenia produktów.
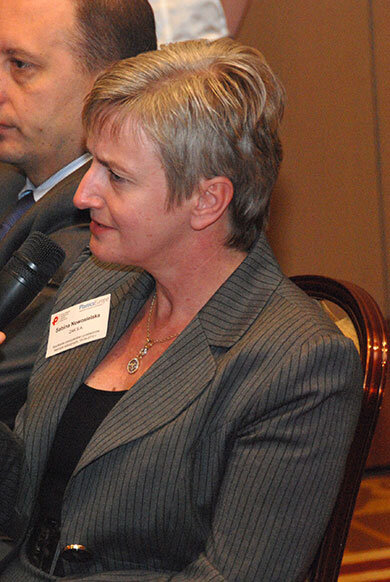
Duże znaczenie mają również wysokie koszty obowiązków wynikających z ustawodawstwa europejskiego, w szczególności wprowadzania programu REACH. Ten aspekt szczególnie mocno komentowała Sabina Nowosielska, przedstawicielka Zakładów Azotowych Kędzierzyn ZAK (na zdjęciu).
W dyskusji zwrócono też uwagę na duże rozdrobienie firm przetwórczych działających w Polsce. Ponieważ są to firmy z reguły niewielkie, więc stan ten jest źródłem ich słabości. Małe firmy przeznaczają bowiem najmniej środków na badania i rozwój, bo najczęściej po prostu nie posiadają wystarczającej masy krytycznej przychodów, aby utworzyć wewnątrz firmy dział zajmujący się badaniami i rozwojem.
Ocenie poddano również fakt, że w Polsce największa ilość spośród wszystkich firm zajmuje się produkcją wyrobów niskoprzetworzonych (ang. commodities), które są mało innowacyjne i z którymi ciężko konkurować na rynku. Stan taki według np. Dicka Stolwijka, prezesa BasellOrlen Polyolefins może się bardzo negatywnie odbić się na naszym rynku w dłuższym okresie. W Europie Zachodniej coraz więcej firm stara się bowiem dywersyfikować produkcję tak, aby oprócz commodities oferować również tzw. specialities.
Dyskutanci byli zgodni natomiast, że długoletnie opóźnienia inwestycyjne w naszym kraju są w ostatnich latach intensywnie odrabiane przy znaczącym udziale środków z Unii Europejskiej. Nowe, duże inwestycje w Polsce posiadają najwyższą klasę innowacyjności i często pozwalają firmom na uzyskanie dostępu do know-how oferowanego w połączeniu z urządzeniami.
Wśród niebezpieczeństw czyhających na przetwórców zostały wymienione m.in. nowe ustawy, nad którymi właśnie trwają prace i w których znajdują się kontrowersyjne zapisy. Można by było temu przeciwdziałać na poziomie konsultacji z legislatorami, gdyby nie fakt zbyt dużego rozproszenia przetwórców i braku wspólnej i silnej reprezentacji branży obecnej przy konstruowaniu przepisów. Omawiając kwestię ustaleń prawnych zgodzono się również, że w tej chwili brakuje zarówno ustawodawstwa proinnowacyjnego jak i nie ma opracowanego długofalowego programu edukacji w zakresie tworzyw sztucznych.