2010 r. w przemyśle rozlewniczym wód w opakowaniach i napojów bezalkoholowych
Prezentujemy tekst Wojciecha Rutkowskiego, prezesa Krajowej Izby Gospodarczej „Przemysł Rozlewniczy”, poświęcony aktualnej sytuacji na rynku wód i napojów. To bardzo ciekawy artykuł przynoszący dużą porcję wiedzy dla wszystkich działających m.in. w przemyśle tworzyw sztucznych i opakowań.
Wojciech Rutkowski: - Brak jest jak na razie pełnych danych statystycznych dotyczących spożycia naturalnych wód w opakowaniach oraz napojów bezalkoholowych w Polsce dotyczących całego 2010 r. Mimo iż miniony rok nie był najłatwiejszy dla całego polskiego społeczeństwa i gospodarki, w tym branży rozlewniczej – tragedia smoleńska, niezwykle dokuczliwa i długa zima zarówno na początku roku jak i pod jego koniec oraz wielokrotnie powtarzające się powodzie - to dostępne informacje AC Nielsen za okres październik 2009 – wrzesień 2010, potwierdzają że rynek napojów bezalkoholowych w naszym kraju jest stabilny pod względem wartości sprzedaży (+2,4 proc.) i odnotował wzrost sprzedaży wolumenowej (+5,4 proc.).
Do rozwoju kategorii w największym stopniu przyczynił się segment wody w opakowaniach. Wartość całego rynku napojów bezalkoholowych w Polsce monitorowanego przez AC Nielsen kształtuje się na poziomie 10,2 mld zł rocznie. Według danych AC Nielsen spożycie naturalnych wód mineralnych, wód źródlanych i wód stołowych wyniosło w tym czasie 2,5 mld litrów (wzrost o 13,9 proc.) osiągając wartość 2,6 mld zł (wzrost o 10,7 proc.). Krajowa Izba Gospodarcza "Przemysł Rozlewniczy" szacuje jednak, że rzeczywista sprzedaż i spożycie mogły być jeszcze kilka procent wyższe.
63,7 proc. spożycia przypada na wody niegazowane (67,2 proc. w ujęciu wartościowym) i ich sprzedaż systematycznie zwiększa się. Nadal preferowana przez klientów pojemność opakowania to butelki 1,5 l PET (73,5 proc.) oraz duże opakowania PET powyżej 2 litrów, choć ich udział nieznacznie się zmniejszył. W systemie HORECA widoczne są wygodne i estetyczne butelki szklane.
Kluczowe znaczenie dla dystrybucji wód w opakowaniach mają duże obiekty handlowe i ich udział zwiększą się kosztem mniejszych sklepów. Podkreślić trzeba, że na dotychczasowym poziomie utrzymuje się sprzedaż napojów aromatyzowanych produkowanych na bazie naturalnych wód mineralnych i wód źródlanych. Stanowią one aktualnie 13,5 proc. całej sprzedaży w ujęciu wolumenowym i już 22 proc. w ujęciu wartościowym. Zdecydowanie preferowanym przez producentów rodzajem opakowania i w tym przypadku jest butelka PET.
Kategoria napoje gazowane odnotowała w tym samym czasie spadek sprzedaży w ujęciu ilościowym (- 0,8 proc.) osiągając poziom 1,6 mld litrów i wartość 3,2 mld zł (wzrost o 0,6 proc.). Najchętniej kupowanymi napojami były tradycyjnie napoje o smaku coli oraz cytryny i pomarańczy. Coraz chętniej akceptowane są przez konsumentów napoje typu multiwitamina oraz z dodatkiem mięty. W tym przypadku sprzedaż rozkłada się bardziej równomiernie na poszczególne kanały dystrybucji, choć powoli rośnie udział wielkopowierzchniowych obiektów handlowych.
W tej kategorii również dominuje opakowanie PET (prawie 90 proc.) oraz puszki (3 proc.). Wyraźny był w tym okresie spadek spożycia w segmencie napojów niegazowanych. Wielkość sprzedaży wyniosła w omawianym czasie 680,9 mln litrów (-7,8 proc.) o wartości 1,5 mld zł (-9,7 proc.). W tym segmencie największym uznaniem konsumentów cieszyły się napoje o smaku wieloowocowym, pomarańczowym i jabłkowym, choć w porównaniu do poprzedniego okresu odnotowują one lekki spadek spożycia. Ich sprzedaż również rozkłada się równomiernie w zasadzie na wszystkie punkty dystrybucji. Głównymi rodzajami opakowania są karton (ponad 57 proc. sprzedaży) i butelki z tworzyw sztucznych (blisko 40 proc.).
W okresie październik 2009 – wrzesień 2010 sprzedaż napojów energetyzujących i napojów izotonicznych na polskim rynku osiągnęła prawie 109 mln litrów o wartości 855,2 mln zł. Oznacza to przyrost sprzedaży o 6,3 proc. pod względem ilości i 5,8 proc. w ujęciu wartościowym w porównaniu do analogicznego okresu 2009 - 2010. Także i w tym asortymencie sprzedaż rozkłada się równomiernie na poszczególne rodzaje sklepów, choć istotne znaczenie posiadają dla sprzedaży tych napojów sieci stacji benzynowych (około 20 proc. całej sprzedaży).
Dla uzupełnienia należy wspomnieć, że w tym samym czasie kategoria soków uzyskała wzrost sprzedaży aż o 19 proc. osiągając poziom 265,6 mln litrów i wartość 887,2 mln zł (+10,3 proc.). Dominuje tu opakowanie kartonowe (90,2 proc. pod względem ilości oraz 78,6 proc. pod względem wartości). Inaczej sytuacja wyglądała w asortymencie nektarów, gdzie odnotowywany jest dalszy spadek sprzedaży do 298,9 mln litrów (-14,2 proc.) o wartości 96,5 mln zł (-13,3 proc.). Podstawowym rodzajem opakowania dla soków i nektarów są kartony i butelki szklane. Ich sprzedaż odbywała się równomiernie poprzez wszystkie kanały sprzedaży detalicznej.
Perspektywy dla polskiego i światowego przemysłu rozlewniczego
Odnośnie perspektyw polskiego przemysłu rozlewniczego optymistycznie brzmią raporty i prognozy sporządzane również przez innego analityka – CANADEAN, choć w odniesieniu do całej Europy jest nieco inaczej. Według nich globalnie rynek napojowy w krajach Unii Europejskiej wzrósł w 2009 r. zaledwie o 35 milionów litrów, co w ujęciu procentowym oznacza zmiany niezauważalne osiągając wielkość około 118,5 miliardów litrów (ok. 237 litra na głowę jednego mieszkańca).
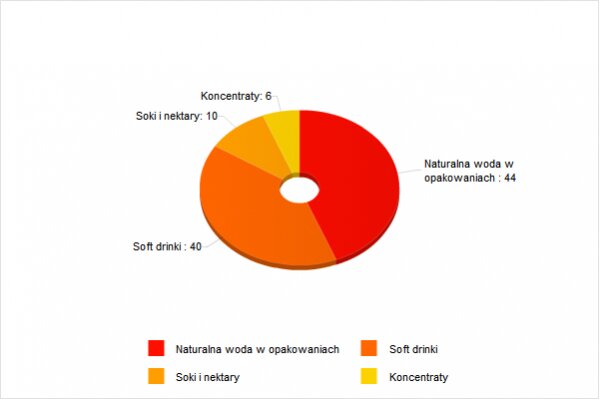
Wzrost spożycia odnotowany został w kategorii koncentratów (+207 mln litrów, czyli +2,8 proc.) oraz soft drinków (+52 mln litrów, +0,1 proc.). Natomiast w pozostałych kategoriach widoczny był spadek spożycia: soki i nektary (mniej o147 mln litrów tj. -1,3 proc., wody butelkowane mniej o 77 mln litrów tj. -0,1 proc. Struktura spożycia w 2009 r. kształtowała się podobnie jak w poprzednim 2008 r. Przyjmuje się, iż będzie ona podobna również w 2010 roku i będzie wyglądała następująco:
Ostatnie dostępne dane za 2009 r. wyraźnie pokazują na spadek tempa wzrostu spożycia napojów energetyzujących, choć nadal jest ono dodatnie (+11 proc.) i napojów typu „ice - tea” oraz gazowanych.
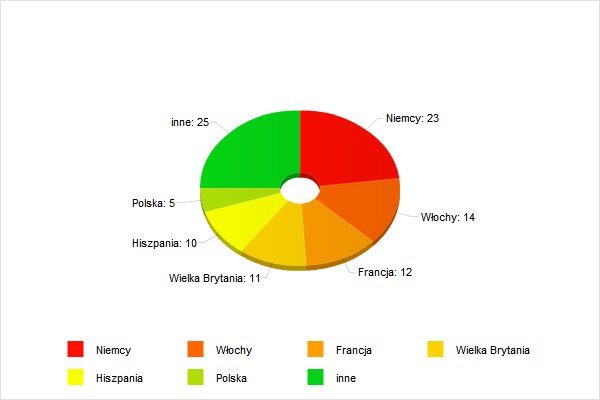
W Europie nadal sześć głównych rynków stanowi 75 proc. całego spożycia napojów w ujęciu wolumenowym. Prezentuje to poniższy wykres.
Na przestrzeni ostatnich 10 lat spożycie to zwiększyło się o 22 miliardy litrów. W tym samym czasie w istotny sposób zwiększyła swój udział Polska. Trend spadkowy dotyczy natomiast rynku francuskiego i brytyjskiego. Wartość sprzedaży w Europie w ubiegłym roku wyniosła 216 miliardów euro, co oznacza jej wzrost o 55 miliardów euro w porównaniu z 2000 r. Największy udział w wydatkach na zakup artykułów napojowych mieli w 2009 r. Niemcy (26 proc.), Brytyjczycy (24 proc.), Włosi (14 proc.) i Hiszpanie (10 proc.). Polski udział w tych wydatkach wynosi około 2 proc., ale systematycznie się zwiększa. Ponadto zwraca uwagę fakt, iż powiększa się udział w rynku „private label”, który obecnie jest na poziomie 23 proc. głównie kosztem mniejszych firm. Głównych 10 graczy pozostaje z praktycznie niezmienionymi udziałami przez okres ostatnich kilku lat.
Zdaniem ekspertów Canadean i sporządzanych prognoz do 2020 r. należy oczekiwać wzrostu spożycia napojów w Europie do poziomu około 131 miliardów rocznie, co oznacza, że każdy mieszkaniec tego kontynentu wypije 259 litrów wody butelkowanej, soków, soft drinków i nektarów. Zmieni się ich zdaniem geograficzna struktura konsumpcji. Wzrośnie udział krajów Europy Środkowo – Wschodniej, w tym tylko Polski do około 8 proc., kosztem m.in. Francji, Hiszpanii i Wielkiej Brytanii, co brzmi optymistycznie dla branży rozlewniczej w naszym kraju. Nie oczekują oni spadku spożycia napojów w Niemczech. Podobnie sytuacja w ich ocenie powinna się kształtować w ujęciu wartościowym, gdzie całkowita sprzedaż w Europie powinna dojść do 242 miliardów euro. Spodziewać się należy jednak, że wyhamowywane będzie w ciągu najbliższych dziesięciu lat średnioroczne tempo wzrostu spożycia.
Szczególną uwagę w swoich opracowaniach zwracają eksperci Canadean na fenomen rynku chińskiego i jego wzrastającej roli w spożyciu napojów bezalkoholowych.
Podczas gdy w 2000 r. udział Chin w całym światowym rynku mającym wówczas wielkość 338 miliardów litrów wynosił 4 proc., to zgodnie z tegorocznymi prognozami powinien on być na poziomie 11 proc. (cały światowy rynek – 512 miliardów litrów), a w 2020 r. osiągnie ponad 20 proc. (szacowana wielkość globalnego rynku światowego – 755 miliardów litrów) i będzie wyższy niż rynek Stanów Zjednoczonych (około 15 proc.), które dotychczas tradycyjnie plasowały się na pierwszym miejscu.
Ponadto zakłada się, że udział w światowym rynku napojowym takich krajów o dużej populacji jak Brazylia, Japonia, Indie, Indonezja, Meksyk będzie w tym okresie stabilny i będzie na poziomie kilkuprocentowym. Zwiększyć się powinno również znaczenie rynku rosyjskiego, którego udział w światowym spożyciu według prognoz będzie wynosił za 10 lat około 2 proc.
Koncentrując się na rynku polskim można stwierdzić, iż większość producentów wód i napojów w Polsce miniony rok powinna zaliczyć do mniej lub bardziej udanych. Pozwolił on im ugruntować swoją pozycję na rynku. Wiele czynników wskazuje, że 2011 r. oraz najbliższe lata powinny być sprzyjające również dla producentów naturalnych wód butelkowanych, wód źródlanych i wód stołowych oraz napojów bezalkoholowych w Polsce. W najbliższym czasie istotne znaczenie dla branży będzie miało wejście w życie rozporządzenie ministra zdrowia w sprawie naturalnych wód mineralnych, wód źródlanych i wód stołowych, które jednak w ocenie wielu producentów i ekspertów powinno zostać możliwie szybko ponownie znowelizowane. W 2010 r. została podpisana przez prezydenta Komorowskiego ustawa w sprawie bezpieczeństwa żywności i żywienia, która spowodowała wyeliminowanie określenia „naturalna” dla wody źródlanej, co wymusiła konieczność dostosowania polskiego prawa w tym zakresie do legislacji unijnej.
Liderzy na polskim rynku napojowym
Według danych AC Nielsen liderem pozostaje marka „Żywiec Zdrój” (Grupa Danone) mająca 19,1 proc. udziału w rynku. Drugą pozycję umocniła Spółka „Nałęczów Zdrój” (Cisowianka) z udziałem na poziomie 8,8 proc. W czołówce znajdują się też„Nestle’ Waters Polska”, „Coca Cola HBC Polska” (krajowy lider w napojach), grupa „Maspex” (krajowy lider w produkcji soków i herbatek), „Agros Nova”, Grupa „Kofola – Hoop”, „Muszynianka”, „Ustronianka”, „Pepsi Cola General Bottlers Poland.”, „Primavera” i „Zbyszko” oraz TG „Bewa”. Systematycznie wzrasta rynek „private label”, który kształtuje się obecnie na poziomie ok. 34 proc. całości polskiego rynku napojów bezalkoholowych i ma tendencję wzrostową.
Przekształcenia własnościowe w polskiej branży rozlewniczej
W 2010 r. nastąpiło kilka istotnych zmian właścicielskich dla rynku napojów bezalkoholowych w Polsce. Po wielu latach został sprywatyzowany Zespół Uzdrowisk Kłodzkich SA w Polanicy Zdroju (marka „Staropolanka”), którego nowym właścicielem został Kombinat Górniczo – Hutniczy Miedzi. Również nowego właściciela posiada „Womir – Spa Sp. z o.o.”, którym stała się grupa „Danone”. Natomiast 50 proc. udziałów tej grupy w rozlewni „Polska Woda” w Aleksandrii zostało przejęte przez grupę „San Benedetto”. Ponadto doskonale znany w branży rozlewniczej Marek Jutkiewicz kupił od KWB Bełchatów rozlewnię „TG BEWA”. Odnotować należy również uruchomienie nowego zakładu rozlewającego wodę do opakowań HOD (coolery) przez „Nestle’ Waters Polska” w Rzeniszowie k/Częstochowy.
Ciągle dużo mówi się o postępującym, nieuchronnym procesie dalszej globalizacji gospodarki, co dotyczy również branży rozlewniczej. Trudno jednak o szczegóły, ponieważ są to sprawy, które rozstrzygają się w zacisznych gabinetach głównych decydentów i trudno się temu dziwić. Z pewnością najsłabszym trudno będzie przetrwać.
Nowości rynkowe i działania promocyjne
Rok 2010 obfitował podobnie jak w poprzednich latach zmianami w wizerunku opakowań i etykiet oraz poszerzeniem swojego portfolio przez bardzo wielu producentów.
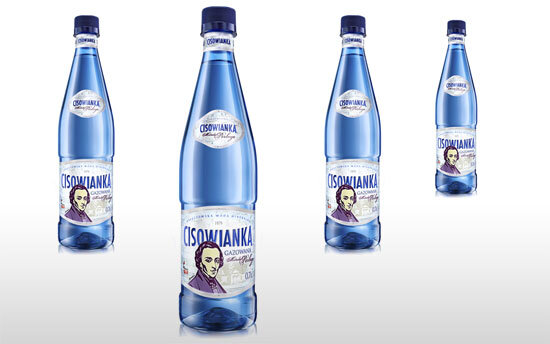
W marcu do sprzedaży trafiła „Cisowianka Perlage” z nową etykietą z wizerunkiem Fryderyka Chopina. Również na początku roku pojawiły się na półkach sklepowych produkty marki „Piwniczanka” w nowej, odświeżonej formie, podobnie jak i „Ustronianki”, która ponadto wprowadziła do sprzedaży wodę z dodatkiem jodu.
2010 r. przyniósł w Polsce zmianę wizualizacji marki ikony – „Pepsi”. Modyfikacji, oprócz logo, uległa także główna czcionka oraz grafika na opakowaniach. Wymienić należy m.in. nową ofertę „Coca Coli” w postaci wprowadzenia na polski rynek nowego innowacyjnego produktu należącego do portfolio marki „Burn – Burn Shot”. Dzięki specjalnej formule zawierającej aktywne składniki i witaminy „Burn Shot” będący suplementem diety dostarcza konsumentom natychmiastowego zastrzyku energii. Jest on jednym z pierwszych tego typu produktów na polskim rynku.
Kampanie reklamowe, sponsoring aktywności sportowej, akcje charytatywne i proekologiczne oraz prozdrowotne, szczególnie intensywne w sezonie letnim zachęcały do kupowania innowacyjności rynkowych. Wymienić trzeba kontynuowanie przez „Cisowiankę” Kampanii Wodnej Polskiej Akcji Humanitarnej prowadzonej na rzecz zapewnienia dostępu do wody pitnej na świecie. Również kontynuowana była przez „Żywiec Zdrój” kampania edukacyjna „Mamo, Tato, wolę wodę” z udziałem maskotki „Zdrojek”. Przez „Pepsico” podjęta została promocja niskozmineralizowanej wody „Górska Natura”.
W połowie maja 2010 r. wystartowała ogólnopolska kampania ekologiczna pod hasłem „Odkręć – zduś – segreguj” zainicjowana przez Zespół Uzdrowisk Kłodzkich producenta „Staropolanki”. Z początkiem listopada ruszyła nowa, świąteczna kampania reklamowa marki „Coca – Cola”. Kampania nawiązuje do ikonicznych symboli marki, takich jak Święty Mikołaj, świąteczne ciężarówki, konturowa butelka „Coca – Cola” czy miś polarny. „Jurajska ze Smakiem – owocuje radością” to hasło kampanii wizerunkowej marki „Jurajska ze Smakiem”, która trwała na przełomie sierpnia i września 2010 r. Działania komunikacyjne obejmowały swoim zasięgiem telewizje, kino, outdoor i dodatkowo internet oraz prasę branżową. Również w „Kofola – Hoop” podjęta została druga edycja niezwykle udanej letniej promocji „Jupik Camp”, która trwała w okresie październik – grudzień 2010.
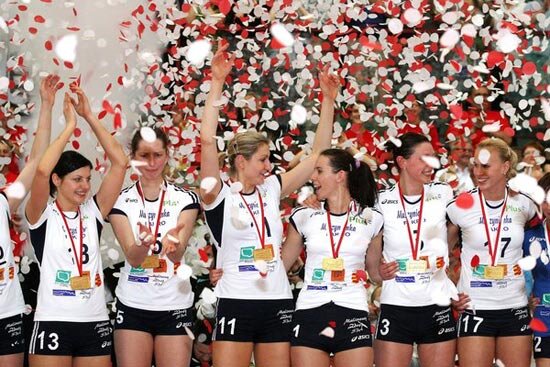
W siatkarskiej lidze kobiecej prym wiedzie sponsorowana przez Spółdzielnię „Muszynianka” drużyna „BPS Bank - Muszynianka - Fakro”. Podobnie jest w przypadku polskiej siatkówki męskiej i kobiecej, które z sukcesami wspiera Spółdzielnia „Jurajska” z Myszkowa. Kolejny rok „Kinga Pienińska” była partnerem Tour de Pologne organizując przy okazji interesujący konkurs fotograficzny dla fanów sportów rowerowych. „Ustronianka” tradycyjnie udziela wsparcia polskim skoczkom narciarskim. Natomiast liderami w zakresie prowadzonych w 2010 roku ogólnopolskich kampanii marketingowych były tradycyjnie „Żywiec Zdrój”, „Coca Cola HBC Polska”, „Nałęczów Zdrój”, „Kofola – Hoop”, „Nestle’ Waters Polska” Sp. z o. o., „Pepsi Cola General Bottlers Poland Sp. z o. o.”, „Muszynianka”, „Ustronianka”, „Jurajska” i „Piwniczanka”.
Nagrody i wyróżnienia dla polskich producentów
Cieszą przyznane w ostatnim roku nagrody i wyróżnienia dla niektórych marek. Nagrody w konkursie „Superior Taste Awards” organizowanym przez Międzynarodowy Instytut Smaku i Jakości” w Brukseli zdobyły „Cisowianka Perlage”, „Kinga Pienińska”, „Nałęczowianka” oraz „Piwniczanka”. Ponadto „Cisowianka Perlage” została nagrodzona „Perłą Rynku FMCG 2010” oraz znalazła się w pierwszej trójce „Marek Wysokiej Reputacji”. „Żywiec Zdrój” został uznany z najlepszą firmę w Powiecie Żywieckim. W listopadzie 2010 r. „Ustronianka z Jodem” została uhonorowana najwyższym światowym wyróżnieniem w czasie konkursu „Water Innovation Award” zorganizowanym w Szkocji.
Wojciech Rutkowski
Krajowa Izba Gospodarcza „Przemysł Rozlewniczy”