Analiza rynku opakowań polietylenowych
Producenci opakowań z folii polietylenowej stanowią ważną część branży opakowaniowej i branży tworzyw sztucznych. W tej chwili w Polsce działa ponad 230 firm zajmujących się tego typu produkcją. Prezentujemy opis rynku na jakim działają. Sektor od lat dynamicznie się rozwija, a jego aktualna wartość to blisko 1 mld zł.
Według PlasticsEurope, organizacji zrzeszającej europejskich producentów tworzyw sztucznych, udział Europy w produkcji tworzyw sztucznych stanowi 24 proc. produkcji globalnej, udział Azji Wschodniej - 35,5 proc., a Ameryki Płn. - 26 proc. Europejska produkcja w 2007 roku wyniosła 49 mln ton tworzyw wszelkiego rodzaju. Najczęściej sięgano jednak po polietylen, choć w różnych jego odmianach.
Folia jest materiałem plastycznym, którego grubość zwykle nie przekracza 0,5 mm. Produkowana jest metodą rozdmuchu bądź wylewu. Coraz częściej obok folii jednowarstwowych wytwarza się folie wielowarstwowe. W tym drugim przypadku folia składa się z warstw powstałych z różnych tworzyw, łącząc w sobie cechy materiałów składowych. Folie z tworzyw sztucznych łączy się także z papierem bądź z folią aluminiową. Powszechnym standardem stała się folia trójwarstwowa, a w coraz częstszym użyciu są też folie pięciowarstwowe, których właściwości są stale poprawiane.
Folia jest stosowana w różnych gałęziach przemysłu, przede wszystkim jednak w przemyśle spożywczym i biurowo-papierniczym. Coraz powszechniejsze zastosowanie znajduje także w uprawach rolnych jako podłoże gleby, a także w pomieszczeniach dla inwentarza żywego oraz w robotach budowlanych przy budowie i rozmaitych innych konstrukcji inżynieryjnych, izolacji fundamentów, ścian, dachów oraz podłóg jako tzw. membrany.
Ponad 75 proc. całej produkcji folii przeznaczone jest jednak na potrzeby branży opakowaniowej. Przy jej udziale powstają opakowania dla zróżnicowanej gamy produktów m.in. napojów. Właśnie jako materiał opakowaniowy folia typu stretch, służąca do ścisłego opakowania partii towaru, wykazuje najwyższą dynamikę wzrostu popytu. Segmentem notującym wysokie tempo wzrostu są również torby z przeznaczeniem na zakupy detaliczne. Powyżej średniego tempa rośnie także rynek foliowych opakowań spożywczych.
Jeśli chodzi o strukturę produktową folii z polietylenu to wyróżnia się cztery rodzaje tego tworzywa:
- HDPE (high density PE, PEHD) - niskociśnieniowy polietylen o dużej gęstości (nierozgałęzione łańcuchy zapewniają wysoką gęstość i duże siły oddziaływania międzycząsteczkowego), gęstość: 0,94-0,97 g/cm3
- MDPE (medium density PE) - o średniej gęstości. Gęstość: 0,926-0,940 g/cm3,
- LDPE (low density PE) - wysokociśnieniowy polietylen o niskiej gęstości (rozgałęzione łańcuchy polietylenu "nie pasują" do siebie, co powoduje mniejszą gęstość), gęstość: 0,915-0,935 g/cm3,
- LLDPE (linear low density PE) - wysokociśnieniowy liniowy polietylen o niskiej gęstości (krótkie, nierozgałęzione łańcuchy powstają w wyniku kopolimeryzacji etenu z alkenami o dłuższych łańcuchach). Gęstość: 0,915-0,935 g/cm3.
Szczegółowe dane wskazują, że zużycie folii LDPE (PE-LD) jest większe niż folii HDPE (PE-HD), a ceny w trzech najczęściej używanych rodzajów polietylenu szły sukcesywnie w górę w ciągu ostatnich czterech lat. W porównaniu z 2003 r. pod koniec ubiegłego roku były blisko 50 proc. wyższe. Wzrost cen folii HDPE, LDPE oraz LLDPE można tłumaczyć wzrostem zapotrzebowania na te produkty, większym zasięgiem geograficznym związanym z dostępnością produktów oraz lepszą koniunkturą gospodarczą. Należy także zwrócić uwagę, że cena folii polietylenowej jest pochodną ceny podstawowego surowca jakim jest ropa naftowa.
Spośród surowców przeznaczonych do produkcji folii dominują polietylen i polipropylen. Dzieje się tak ze względu na właściwości tych polimerów i cenę. Ponad 60 proc. ogółu używanych tworzyw do produkcji folii stanowi polietylen niskiej gęstości PE-LD (przede wszystkim folie stretch). Znacznie niższe jest zużycie w produkcji folii polietylenu wysokiej gęstości PE-HD (folie na gotowe produkty spożywcze i torby do zakupów detalicznych) i pochodnych polipropylenu, zwłaszcza BOPP (folie na produkty rolne, piekarnicze, mleczarskie itp.).
Udział PVC w produkcji folii jest nieznaczny w porównaniu z poliolefinami (głównie foliowanie mięsa). W ocenie ekspertów PE-HD ze względu na możliwość wytwarzania bardzo cienkich folii będzie stopniowo zastępowało PE-LD i to w wielu zastosowaniach.
Z uwagi na zdecydowaną dominację polietylenu w produkcji folii warto przedstawić kilka najważniejszych danych o tym rynku. Światowa produkcja polietylenu wzrastała z poziomu 26 mln ton w roku 1994 do obecnego poziomu przekraczającego 75 mln ton. To oznacza zaś, że zwiększyła się trzykrotnie w okresie ostatnich 15 lat. Produkcja europejska kształtuje się na poziomie 15 mln ton, stanowiąc jedną piątą produkcji globalnej.
Około 40 proc. produkowanego polietylenu w odmianach PE-LD, PE-HD, PE-LLD zużywa się do produkcji folii. Oznacza to, że w ostatnich latach zużywa się na świecie 29 mln ton PE rocznie do produkcji różnego rodzaju folii opakowaniowych, spożywczych i przemysłowych. Przeznaczenie polietylenu do produkcji innych elementów, jak rury, detale wtryskowe, pojemniki, detale do powlekania itp. sumuje się do pozostałych 46 mln ton.
Warto zwrócić uwagę na powiązanie zużycia tworzyw sztucznych z wielkością odpadów będących skutkiem ich produkcji.
Szacuje się, że plastikowe śmieci stanowią 18 proc. wszystkich odpadów na wysypiskach, a torby foliowe tylko ok. 0,5 proc. (wielokrotnie mniej niż odpady papierowe i gnijące). Badania wykazują, że 80 proc. ludzi wykorzystuje jednorazowe torby ponownie, m.in. jako worki na śmieci. W siedmiu krajach, reprezentujących 29 proc. ludności państw należących do UE wraz z Norwegią i Szwajcarią, odzyskuje się ponad 80 proc. ilości zużywanych tam tworzyw sztucznych.
Aktualnym zjawiskiem odznaczającym branżę na tle innych jest zaznaczająca się tendencja do wzrostu zakresu regulacji związanych z próbami wprowadzania administracyjnych ograniczeń zużycia toreb foliowych.
Próby takie były podejmowane choćby w Paryżu, San Francisco i innych miastach. Z aktualnych informacji wynika, że Francja wycofuje się z tego pomysłu. Zakaz stosowania toreb foliowych planowany od 2010 r. we Francji został anulowany pod wpływem stanowiska Komisji Europejskiej i na skutek nacisków innych państw członkowskich. Bez względu na powodzenie tych prób problem administracyjnych ograniczeń stosowania toreb z polietylenu jest istotny dla branży.
Produkcja opakowań z polietylenu w Polsce
Polski sektor producentów opakowań z polietylenu jest rozdrobniony. Jest to zresztą cecha całego sektora tworzywowego i opakowaniowego w naszym kraju. W ubiegłym roku na rynku funkcjonowało 237 firm zajmujących się produkcją polietylenowych toreb i worków. Ilość ta pozostaje w ciągu kilku ostatnich lat praktycznie niezmienna. W porównaniu z sytuacją sprzed czterech lat przybyło ledwie 13 przedsiębiorstw.
Analizując dane statystyczne Głównego Urzędu Statystycznego dotyczące produkcji wytworzonej i sprzedanej opakowań z polietylenu można zauważyć wzrost produkcji wytworzonej jak i sprzedanej oraz spadek przychodów.
I tak cztery lata temu wytworzono w Polsce 145 tys. ton opakowań z polietylenu, dwa lata temu było to już 9 tys. więcej. W pierwszym półroczu tego roku wyprodukowano 57 tys. ton worków i toreb z polietylenu. Wartość sprzedaży tych opakowań też rośnie. W 2005 r. sięgała 892 mln zł, a w poprzednim roku było to już powyżej 980 mln zł.
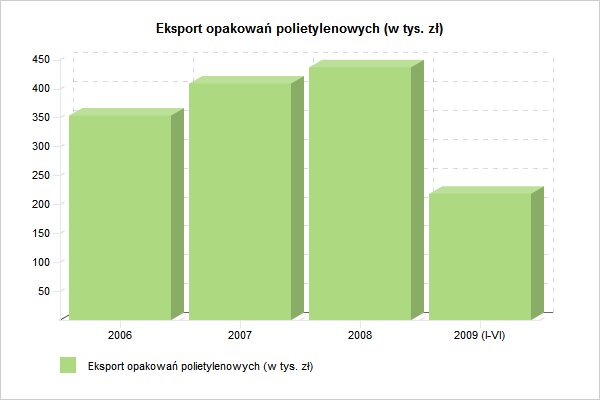
Produkcja wytworzona jak i sprzedana worków i toreb z polietylenu jest zdecydowanie wyższa niż produkcja tych samych opakowań z tworzyw sztucznych innych niż polietylen i stanowi ok. 84 proc. produkcji wszystkich worków i toreb z tworzyw sztucznych. Wartościowo produkcja sprzedana stanowiła w 2008 r. kwotę wynoszącą blisko 1 mld zł, a ilościowo produkcja ta wynosiła ponad 150 tys. ton. W latach wcześniejszych stanowiła również znaczącą wartość i ilość. Jeśli chodzi o eksport worków i toreb z polietylenu to jego ilość i wartość oraz udział w produkcji wytworzonej i sprzedanej prezentowany jest poniżej.
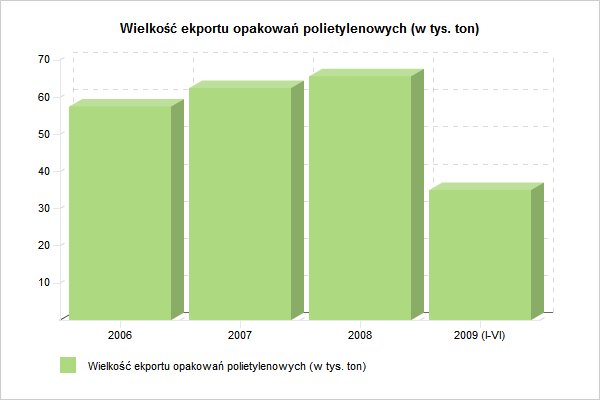
Ilościowo i wartościowo eksportujemy zdecydowanie więcej worków i toreb z polietylenu niż worków i toreb z innych tworzyw sztucznych. Udziały eksportu w produkcji wytworzonej jak i sprzedanej są jednak wyższe w przypadku drugiego opakowań wymienionych. Najlepiej, z punktu widzenia mniejszego uzależnienia produkcji od sytuacji na polskim rynku konsumenckim, prezentują się dane z pierwszej połowy 2009 r.
Ponad połowa (61 proc.) produkcji wytworzonej worków i toreb z polimerów etylenu jest eksportowana. W przypadku innych worków i toreb udział eksportu sięga 94 proc. Porównując ilość i wartość eksportu i importu worków i toreb z polietylenu z danymi o imporcie i eksporcie worków i toreb z pozostałych tworzyw sztucznych, można odnotować duże znacznie handlu zagranicznego dla branży. W ostatnich czterech latach kupowano i sprzedawano za granicę wyraźnie więcej worków i toreb z polietylenu niż worków i toreb z innych tworzyw.
Warto wiedzieć, że wyroby z polietylenu stanowiły w ostatnich latach ponad trzy czwarte eksportu importu worków i toreb. Przy czym udział polietylenu w eksporcie minimalnie spadał, a udział importu rósł. W każdym roku analizy ilość eksportowanych worków, toreb z polietylenu przewyższała ilość importowaną. Biorąc pod uwagę salda obrotów wewnętrznych to w kraju konsumowane jest 76 - 79 proc. produkcji wytworzonej.
Ilościowo w kraju pozostawało w przybliżeniu w kolejnych latach analizy 2006-2008: 114 tys. ton, 110 tys. ton, 122 tys. ton. Podsumowując rok 2009 można się spodziewać, po wynikach za pierwsze półrocze, spadku tej wartości. Ocena wartości zainwestowanego kapitału w ostatnich latach związanej z nakładami na budowę, ulepszenia i zakup środków trwałych w produkcji opakowań tworzyw sztucznych systematycznie rosną.
Nakłady w przedsiębiorstwach zatrudniających powyżej 49 osób są zdecydowanie wyższe od nakładów ponoszonych przez przedsiębiorstwa mniejsze. Uznać należy to za prawidłowość z uwagi na większy potencjał przedsiębiorstw szczególnie dużych. W poszczególnych okresach stanowiły one: w 2006 roku – 85,2 proc., w 2007 roku – 93,7 proc., w 2008 roku – 93,4 proc., w pierwszym półroczu 2009 roku – 74,1 proc. nakładów we wszystkich przedsiębiorstwach zatrudniających powyżej 9 osób.
Podsumowując dane statystyczne odnośnie produkcji worków, toreb z tworzyw sztucznych mając na uwadze szczególnie te produkowane z polimerów etylenu, trzeba wskazać na istotne znaczenie jakie branża producentów worków i toreb ma dla gospodarki narodowej. W ostatnich kilkunastu latach stała się ona znaczącym elementem biznesu w Polsce. Wprawdzie nie osiągnęła ona pozycji jaką zdobyła sobie w tym samym czasie branża samochodowa czy meblarska, ale znacząca ilość produkowanych wyrobów jak i wartość produkcji zbliżona do 1 mld zł nie powinny być lekceważone.
Ponad połowa worków, toreb z polimerów etylenu jest eksportowana, co pokazuje znaczenie branży nie tylko na rynku wewnętrznym, ale również a kreowaniu obrotów handlowych z zagranicą. Poziom ich eksportu przewyższa poziom importu, co wskazuje na dodatnie saldo obrotów wewnętrznych.
Opakowania z polietylenu stanowią znaczący udział wszystkich opakowań z tworzyw sztucznych. Wydaje się, że w niedalekiej przyszłości powinien on utrzymywać się na poziomie 84 proc.
Warto też odnotować, że sam proces produkcyjny opakowań z polietylenu jest o wiele bardziej przyjazny środowisku, niż produkcja uznawanych za ekologiczne odpowiedników tego typu opakowań. W przypadku transportu opakowań foliowych, dzięki ich mniejszej objętości, a tym samym mniejszej liczbie przewozów zmniejsza się emisja spalin do atmosfery. Zatrucie wody w przypadku produkcji toreb polietylenowych jest 50- krotnie mniejsze, niż w przypadku produkcji toreb z papieru. Sam proces produkcji opakowań polietylenowych wymaga 20 proc. mniejszego nakładu energii niż wyprodukowanie tej samej ilości toreb papierowych.
Wykorzystano ekspertyzy jakie dla stowarzyszenia KOEKO wykonali dr Piotr Paszko i dr Hanna Sikacz.