Analiza polskiego rynku wyrobów termokurczliwych
Firma Radpol jest krajowym liderem na rynku wyrobów termokurczliwych. Sektor ten ze względu na swoje unikalne właściwości ma przed sobą bardzo dużą przyszłość i zakłada się, że w najbliższych latach sprzedaż kierowanych tam wyrobów termokurczliwych będzie się zwiększać nawet o kilkadziesiąt procent w skali roku. Serwis Plastech.pl przedstawia aktualną sytuację na rynku wyrobów termokurczliwych w odniesieniu do sektora elektroenergetycznego.
Wyroby termokurczliwe stanowią w tej chwili podstawę w takich branżach jak elektroenergetyka oraz ciepłownictwo. Ich powodzenie bierze się z potrzeby coraz szerszego wymieniania wysłużonych, kilkudziesięcioletnich, linii ciepłowniczych oraz linii kablowych. Zdaniem ekspertów w najbliższym okresie unowocześnienia będzie wymagać 60 tys. km sieci średniego napięcia oraz ponad 236,9 tys. km sieci niskiego napięcia. W tej chwili ocenia się, że mniej niż połowa infrastruktury elektroenergetycznej wykonana jest według najnowszych standardów. Tym samym resztę należy w jak najszybszym czasie zastąpić.
Wyroby termokurczliwe zaczynają być też coraz bardziej popularne w sektorze motoryzacyjnym, w lotnictwie oraz elektronice.
Jak w tym kontekście wygląda polski rynek termokurczliwy?
Od lat niekwestionowanym liderem pozostaje na nim firma Radpol. Szczególnie mocną pozycję zdobyła w dwóch branżach: elektroenergetycznej oraz ciepłowniczej. Pierwszą z branż stanowią różnego rodzaju producenci energii elektrycznej, firmy przesyłowe, zakłady energetyczne, firmy elektroinstalacyjne. Druga natomiast składa się z podmiotów zajmujących się wytwarzaniem rur preizolowanych oraz wykonawców sieci ciepłowniczych.
Szacuje się, że wartość sprzedaży wyrobów termokurczliwych w naszym kraju osiąga poziom ok. 30 mln zł rocznie.
Jeśli chodzi o branżę elektroenergetyczną, to jest ona podzielona pomiędzy jednego zdecydowanego lidera oraz kilka innych podmiotów o zbliżonych udziałach. Potentatem jest wspomniany Radpol, a za jego plecami usadowiły się takie firmy jak: Raychem, 3M, DSG-Canusa Polska Sp. z o.o, Cellpack oraz francuski Barnier i Crosstronic.
Najsilniej dominację Radpolu widać jeśli chodzi o produkcję i sprzedaż rur typu RP oraz typu RG. Są to odpowiednio rury termokurczliwe pogrubione oraz termokurczliwe grubościenne.
Ich największymi odbiorcami są przedsiębiorstwa energetyczne, czyli wszelkie elektrownie, a także zakłady i rejony energetyczne oraz firmy montażowo -wykonawcze, producenci sprzętu AGD, a także przemysł stoczniowy i telekomunikacyjny.
Spółka notuje na tym obszarze 75 proc. udziału w rynku. Jej sprzedaż warta jest ponad 2,2 mln zł rocznie. Dalsze miejsca zajmują DSGCanusa (10 proc.), Raychem oraz Cellpack (po 5 proc.).
Równie duża dominacja Radpolu panuje też w odniesieniu do produkcji i sprzedaży mufy i głowic kablowych do 1 kV.
Mufy kablowe służą do połączenia ze sobą co najmniej dwóch kabli. Wyróżnia się mufy przelotowe łączące kable z jednakowych materiałów i o jednakowych przekrojach żył oraz mufy przejściowe łączące kable z różnych materiałów i o różnych przekrojach żył. W zakresie asortymentu do 1 kV udział Radpolu w rynku sięga 70 proc. Drugie miejsce przypada Raychemowi (13 proc.).
Jednak jeśli weźmiemy już pod uwagę wyłącznie mufy i głowice kablowe powyżej 1 kV, to wówczas palma pierwszeństwa na polskim rynku przypada Raychemowi (43 proc.), a kolejne miejsca solidarnie zajmują Cellpack i Barnier (po 15 proc.) W tym obszarze Radpol praktycznie jest niewidoczny i uzyskuje udział na poziomie ledwie 1 proc.
Kim są pozostałe firmy, z którymi Radpol dzieli rynek?
Amerykański Raychem, to koncern z 50 - letnim doświadczeniem, światowy lider w branży produktów termokurczliwych. W Polsce działa przez sieć autoryzowanych dealerów.
To właśnie ta firma wiele lat temu rozpoczęła prace nad przewodami samoregulującymi. Udowodniła, że tworzywo sztuczne zawierające domieszkę grafitu i poddane odpowiedniej obróbce, uzyskuje cechy półprzewodnika o dodatnim współczynniku temperaturowym rezystancji.
Odkrycie to stało się podstawą do opracowania samoregulujących taśm grzewczych, a następnie samoregulujących przewodów grzejnych. Warto wiedzieć, że samoregulujące taśmy grzewcze są skuteczną ochroną przed zamarzaniem rur. W naszym kraju Raychem jest liderem wśród dostawców osprzętu na średnie napięcie.
Z kolei Cellpack, to spółka działająca w Polsce od lipca ub. roku. Jest wyłącznym przedstawicielem Cellpack AG. Funkcjonuje głównie w branży elektroenergetycznej. Specjalizuje się w osprzęcie termokurczliwym, czyli mufach i głowicach kablowych na niskie i średnie napięcie w technologii termokurczliwej.
Posiada również szeroką ofertę obejmującą takie wyroby termokurczliwe jak rury, palczatki, płaty, przepusty murowe, kapturki. W tej chwili buduje i rozszerza sieć dystrybucji w kraju i Europie Wschodniej.
Warto jeszcze przyjrzeć się spółce DSG-Canusa Polska Sp. z o.o. Jest ona częścią koncernu DSG-Canusa A ShawCor z siedzibą w Kanadzie.
Jej działalność w Polsce to m. in. produkcja rur termokurczliwych, grubościennych dla sektora energetycznego. Firma dysponuje chyba najszerszym na naszym rynku asortymentem w zakresie rur termokurczliwych cienkościennych przeznaczonych do specjalistycznych zastosowań.
Mimo tego jeśli chodzi o jej udziały w rynku, to sprzedaż jest szacowana zaledwie na jedną trzecią tego, co osiąga Radpol.
Najlepiej idzie spółce pod względem udziałów w segmencie rur cienkościennych (25 proc.). Jedna czwarta zdobytego rynku pozwala jej na zajęcie drugiego miejsca na tym polu, za Radpolem notującym 65 proc.
Z kolei w odniesieniu do rur typu RP i RG, udział DSG-Canusa Polska wynosi już 10 proc., lecz i tak daje drugie miejsce w Polsce. Najsłabiej jest w kontekście muf i głowice kablowe do 1 kV (5 proc.).
Analizując polski rynek wyrobów termokurczliwych należy koniecznie zaznaczyć, że głównym czynnikiem determinującym jego kształt jest fakt posiadania przez lidera, czyli Radpol, własnego zaplecza technologicznego i badawczo rozwojowego. Już na starcie daje to Radpolowie dużą przewage konkurencyjną.
Dla porównania DSG-Canusa wytłacza swoje wyroby w Polsce, ale o wiele ważniejszy proces sieciowania przeprowadzony jest w Niemczech, co wydłuża czas dostaw, zmniejsza elastyczność produkcji, a także podnosi koszty wytworzenia.
Z kolei większość pozostałych wymienionych firm korzysta z usług sieciowania w przedsiębiorstwach zewnętrznych - zagranicznych, co także zwiększa koszty produkcji i wydłuża czas realizacji zamówień.
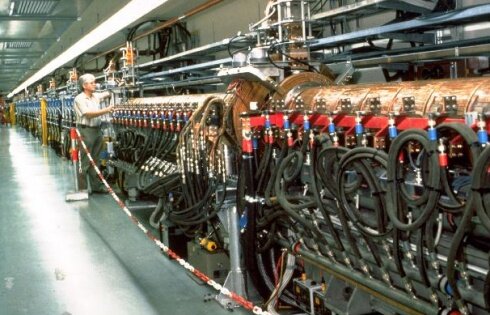
Tymczasem Radpol, jako jedyny w Polsce, może się pochwalić specjalnym akceleratorem elektronowym wykorzystywanym na skalę przemysłową o energii 2 MeV służącym do sieciowania radiacyjnego polietylenów. Co więcej firma rozpoczęła właśnie prace nad powiększeniem swojego zaplecza technologicznego. Posiadanie własnego akceleratora uniezależnia z pewnością spółkę od dostawców usieciowanych materiałów, a tym samym zwiększa jej konkurencyjność. W dodatku własna linia produkcyjna zapewnia dużą elastyczność wytwarzania surowca i daje szansę na prowadzenie prac rozwojowych w zakresie materiałów do produkcji wyrobów termokurczliwych.
Fakt dysponowania tego rodzaju urządzeniem przesądza też o kształcie rynku w najbliższym czasie. Jest to największa bariera uniemożliwiająca dogonienie Radpolu. Oto bowiem sam proces budowy akceleratora, a następnie przygotowania go do produkcji, zabiera ponad dwa lata.

