Analiza europejskiego i polskiego rynku opakowań z tektury falistej
Rośnie zarówno polski jak i europejski rynek opakowań z tektury falistej. w tej chwili europejska przemysł tego typu produktów jest szacowany na 18 miliardów euro. ta wielkość przekłada się natomiast na 21 milionów ton rocznej produkcji i 39 mld wytwarzanych metrów kwadratowych. Popyt na opakowania faliste jest w największej mierze powodowany takimi czynnikami jak ogólny rozwój ekonomiczny oraz wydajność związaną z ich wytworzeniem.
Walorów opakowań z tektury falistej jest wiele. Jednym z nich jest fakt, że powstają z biorozkładalnych i ogólnie dostępnych surowców roślinnych. Uważa się, że za sprawą możliwości odzyskiwania i ponownego wykorzystywania włókien do produkcji tektury i papieru tego typu opakowania odegrają w przyszłości jeszcze większą rolę. Zdaniem ekspertów w najbliższych latach może rozwinąć się trend stopniowego przechodzenia od opakowań wykonanych z tworzyw sztucznych na opakowania papierowe, w tym również z tektury. Dzieje się tak, bo w przypadku wielu opakowań zbiorczych nie ma wystarczającego i skutecznego zamiennika dla tektury. Wszędzie tam, gdzie sięga się po tworzywa sztuczne prędzej czy później powstają kłopoty natury recyklingowej. Dlatego też sektor opakowań papierowych postrzegany jest jako bardziej ekologiczny, a co za tym idzie będzie się w dalszym ciągu intensywnie rozwijał.
Zresztą ten rozwój europejskiego i krajowego rynku można zaobserwować już w tej chwili. Doskonale ten stan odzwierciedlają statystyki. W ubiegłym roku europejski rynek opakowań z tektury falistej wzrósł, jeśli weźmiemy pod uwagę jedynie produkcję liczoną wagowo, o 3,1 proc. Dla porównania w 2005 r. ten wzrost wyniósł zaledwie 0,9 proc.
Sporządzając charakterystykę geograficzną bardzo łatwo zauważyć, że tendencje rozwojowe nie rozkładają się równomiernie. W Europie Zachodniej, czyli głównie państwach „starej Unii Europejskiej” osiągnął on poziom 2,5 proc., dwa lata temu było to minimalne 0,3 proc.
Kraje Europy Środkowej i Wschodniej, choć ze zrozumiałych względów nie dorównują jeszcze części zachodniej, wygenerowały wzrost osiągający 7,7 proc. W 2005 r. było to 5,8 proc. Ważne miejsce jeśli chodzi o strukturę rynku w środkowej części kontynentu odgrywa oczywiście Polska.
Statystyka jest dla nas bardzo korzystna. Rok temu zanotowaliśmy bowiem wzrost o 4,7 proc. jeśli chodzi o wagowy przyrost produkcji opakowań z tektury falistej. Jeszcze lepiej było dwa lata temu, kiedy to udało się osiągnąć 9,3 proc. Prognozy wskazują, że bieżący rok zakończymy na poziomie, odpowiadającym wynikom osiągniętym w roku poprzednim.
Jeśli chodzi o ocenę kilku ostatnich lat, to szacunki pokazują, że zużycie papieru i tektury wzrosło u nas o 46,6 proc. w porównaniu z początkiem minionej dekady i wynosi niemal4 mln ton. Największy udział w zużyciu łącznym ma papier opakowaniowy - stanowią niemal równo połowę - i papier przeznaczony zastosowań graficznych. Na polskim rynku już w tej chwili widać tendencje, które z powodzeniem obserwuje się w większości państw. Chodzi o dużo większy zakres używania opakowań, cechujących się lekką konstrukcją.
Jak natomiast radzą sobie inne państwa? Dla przykładu Wielka Brytania zanotowała w ub. roku spadek o 1,9 proc. jeśli chodzi o wagowe wytworzenie omawianych opakowań. Z kolei Francja i Włochy mogły się cieszyć z nieznacznego wzrostu na poziomie odpowiednio 0,9 proc. oraz 2,2 proc. Rekordzistą jeśli idzie o wzrost rozwoju była Turcja, która notowała wskaźniki na poziomie 14,3 proc. w 2006 r. i 7,6 proc. w 2005 r.
Silniejszy wzrost na całym europejskim rynku był napędzany przez bardzo dobrą koniunkturę w Niemczech. Tam bowiem znajduje się największy narodowy rynek. Nasi sąsiedzi zanotowali w 2005 r. wagowy wzrost na poziomie 3,1 proc., a w 2006 r. na poziomie 4,8 proc.
Oczywiście, wewnątrz całego europejskiego rynku, tempo wzrostu w różnych jego częściach zmienia się w bardzo poważny sposób. Co zrozumiałe zauważa się zjawisko przenoszenia produkcji do krajów, oczywiście ze wschodniej części kontynentu, w których koszty pracy i wytworzenia produktów są niższe.
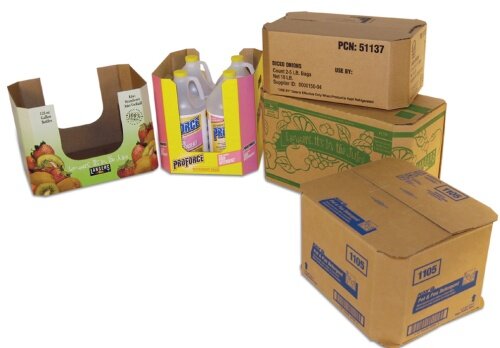
Główną cechą omawianego rynku, którą dało się zaobserwować w ciągu dwóch ostatnich lat było niebywałe zapotrzebowanie na opakowania typu RRP. W kilkunastu ostatnich miesiącach zrobiły one wielką furorę.
Czym są RPP?
Chodzi o gotowe opakowanie detaliczne (ang. retail ready packaging). Należą do nich wszystkie rodzaje opakowań gotowych na półkę, łącznie z ekspozycjami promocyjnymi, paletami itp. Bez większego kłopotu można się obecnie doliczyć wielu poważnych sieci detalicznych, funkcjonujących w całej Europie, które wzywają dostawców do dostarczania produktów w opakowaniach gotowych na półkę lub do przygotowania się do takich dostaw.
Co cechuje opakowania RPP? Przede wszystkim to, że mogą być one bez trudu zmieniane i przekształcane. W odniesieniu do nich nie ma znaczenia ich podstawowa funkcja. Oto bowiem, w razie potrzeby następuje zamiana np. ich pierwotnego znaczenia, jakim była ochrona produktu podczas transportu na zupełnie inne zastosowanie, np. tacę, paletę transportową, albo pudełko, które bez problemu da się ustawić i wyeksponować na sklepowej półce.
Niemniej jednak opakowania typu RPP wymagają od producentów bardziej wyszukanych i wyrafinowanych pomysłów kreacyjnych oraz stosowania nowych technologii jeśli chodzi o cięcie, drukowanie oraz klejenie falistych tektur i kartonów, tak żeby tworzyć bardziej funkcjonalne wersje pudełek i opakowań.
Oczywiście analizując globalny rynek opakowań z tektury falistej nie można pominąć tak ogromnego czynnika, wpływającego na tę branżę jak papier, a przede wszystkim jego cena. Podczas gdy opakowania są generalnie sprzedawane lokalnie, to cena materiału do ich wytworzenia, czyli papieru, podlega już wpływom ogólnoeuropejskim.
Tymczasem od listopada 2005 r. aż do czerwca tego roku ceny materiałów koniecznych do wytwarzania opakowań z tektury falistej wzrosły kilkakrotnie. We wspomnianym czerwcu podskoczyły one o 43 proc. w porównaniu właśnie z listopadem 2005 r. W odpowiedzi na to producenci opakowań kilkakrotnie podnieśli w tym okresie ceny swoich wyrobów, tak żeby pokryć wyższe koszty zakupu materiałów. Całkowite zapotrzebowanie na papier opakowaniowy wynosi dla Europy Zachodniej ok. 22 miliony ton, podczas gdy wschodnia cześć kontynentu, bez uwzględnienia Rosji, potrzebuje trzech milionów ton.
W Polsce, według danych prezentowanych przez Stowarzyszenie Papierników Polskich, w ogólnej produkcji papierniczej, papiery i tektury przeznaczone do celów opakowaniowych i graficznych mają największy udział. W ciągu ostatnich dziesięciu lat wytwarzanie papierów opakowaniowych wzrosło o kilkadziesiąt procent.
Najbardziej, bo o ponad 75 proc. podskoczyła produkcja papierów do wyrobu tektury falistej. Gorzej jest z tekturą pudełkową, choć poziom jej produkcji w ciągu ostatnich lat zwiększył się prawie o 40 proc. Struktura produkcji papierów opakowaniowych jest następująca: papiery do produkcji tektury falistej - 68,4 proc., workowe i pakowe o gramaturze mniejszej niż 150 g/mkw. - 14,5 proc., tektura pudełkowa - 13,2 proc., a pozostałe papiery i tektury opakowaniowe - 3,8 proc.
Na krajowym rynku funkcjonuje dwóch największych producentów papierów do opakowań z tektury falistej. Są to spółki Stora Enso Poland i Mondi Packaging.
W 2006 r. przychody Stora Enso Poland ze sprzedaży wyniosły 726 mln zł, a zysk netto wyniósł prawie 58 mln zł. Na koniec 2006 r. spółka zatrudniała ponad 1,5 tys. osób. Firma produkuje celulozę, papiery przemysłowe, tekturę i opakowania tekturowe, opakowania z tektury laminowanej oraz worki papierowe. Produkowane przez nią papiery w większości służą do dalszego przetwórstwa. Jeśli chodzi natomiast o tekturę i pudła, to spółka wytwarza tekturę falistą dwu i trzywarstwową o rodzajach fali: C, B, E oraz tekturę pięciowarstwową szarą lub jednostronnie bieloną. Produkuje też opakowania z tektury falistej: pudła klapowe, pudła fasonowe, pudła typu display, pudła i tacki z dnem klejonym wielopunktowo i składanym automatycznie, opakowania high-graphics z nadrukami do sześciu kolorów, opakowania kaszerowane z nadrukiem offsetowym oraz opakowania z taśmą.
Z kolei Mondi Packaging Poland jest producentem wysokiej jakości papierów do produkcji tektury falistej oraz worków papierowych. W tej chwili MPP Świecie jest częścią Grupy Mondi Packaging powstałej z połączenia Grupy Frantschach oraz Mondi Packaging Europe. Grupa Mondi Packaging składa się z dywizji: Paper Corrugated, Bags, Flexibles i Coating. Wszystkie występują pod jednym wspólnym logo Mondi Packaging.
Jeśli chodzi o polską część spółki, to w ubiegłym roku wyprodukowała ona 824 tys. ton papieru dla przemysłu wytwarzającego tekturę falistą i worki papierowe. To oznacza, że wielkość produkcji w przedsiębiorstwie stale rośnie. Jeszcze bowiem w 2002 r. wytwarzało ono 690 tys. ton papieru, dwa lata później już 760 tys. ton, a w 2005 r. 796 tys. ton.
W ubiegłym roku, w zakresie papierów do produkcji tektury falistej, czyli wytwarzania ProVantage Kratfliner, podstawowego produktu MPP Świecie - celulozowego papieru na warstwy płaskie tektury falistej - nastąpił wzrost sprzedaży o 11 proc. do poziomu 404,6 tys. ton.
Lepiej o 30 proc. sprzedawał się też ProVantage Fluting Fresco - papier do opakowań na owoce i osiągnął wielkość 50,5 tys. ton. Spadła za to sprzedaż ProVantage Kraftliner Xlite - papieru do produkcji tektury falistej. Spadek nastąpił o 13 proc. do poziomu 17 tys. ton.
Do wzrostu cen sprzedaży wyrobów gotowych przyczynił się też wspominany wcześniej wzrostowy trend na globalnych rynkach papieru. Wyniósł on 12 proc. Na średnią cenę wpłynęła ponadto zmiana struktury sprzedaży, w której zwiększył się udział droższego kraftlinera w miejsce tańszych papierów makulaturowych.