Analiza sytuacji w branży maszyn do przetwórstwa tworzyw sztucznych
Zbliżające się targi K 2010 w niemieckim Düsseldorfie to dobra okazja do przyjrzenia się światowemu rynkowi maszyn do przetwórstwa tworzyw sztucznych. Warto dowiedzieć się w jaki sposób zmienił się on przez minione trzy lata, między poszczególnymi edycjami tej największej globalnej imprezy dla branży tworzyw sztucznych.
Światowa produkcja maszyn do tworzyw sztucznych i gumy, po trzech latach nieprzerwanego wzrostu osiągnęła wartość prawie 22 miliardów euro, ustanawiając tym samym nowy rekord. Ranking krajów producenckich otwierają Niemcy, których pozycja wciąż wydaje się być niezagrożona. Ich łączny udział w całym globalnym rynku maszyn przetwórczych to 25,4 proc. Na drugą pozycję wysunęły się Chiny. Ich aktualny udział w rynku to 19,1 proc. Tempo wzrostu chińskiego potencjału musi robić wrażenie. Jeszcze bowiem w 2004 r. producenci z największego państwa świata wprowadzali na globalny rynek 11,4 proc. obecnych na nim urządzeń. Dalsze miejsca wśród największych światowych producentów maszyn, głównie wtryskarek i wytłaczarek, zajmują Włochy (12 proc.), Stany Zjednoczone (7,2 proc.) i Japonia (6 proc.). Z dużymi stratami szczególnie boleśnie pogodzić musiała się Japonia, która jeszcze sześć lat temu mogła pochwalić się udziałem 9,7 proc.
Światowy handel maszynami do tworzyw i gumy osiągnął wartość 15 miliardów euro. Jest to wynik niemal rekordowy, choć oczywiście przed kryzysem w 2007 r. był jeszcze minimalnie wyższy. Niemieckim producentom ponownie udało się zwiększyć swój udział w rynku do 26,6 proc. Drugą lokatę zajęły Włochy (11,7 proc.), trzecią Japonia (11,3 proc.), następne zaś Chiny (8,7 proc.) i Stany Zjednoczone (5,9 proc). Wyniki te potwierdzają dość oczywista tezę, że Chińczycy sprzedają dużo, ale wartość pieniężna tej sprzedaży jest wciąż niewielka.
Warto poinformować, że Europejski Komitet Producentów Maszyn do Tworzyw Sztucznych i Gumy (EUROMAP) w 2008 r. zanotował w grupie maszyn podstawowych przyrost o 1 proc., w grupie narzędzi i form 1,5 proc. oraz w peryferiach 4,1 proc. Spadek zanotowano jedynie wśród maszyn do druku fleksograficznego na foliach. Był to spadek wartościowy o 7 proc. Europejski udział w światowej produkcji ponownie przekroczył poziom 50 proc. i w eksporcie osiągnął szczytową wartość 57 proc. Najsilniejszy na naszym kontynencie niemiecki przemysł budowy maszyn i urządzeń wyeksportował przy tym 71,8 proc. swojej produkcji i osiągnął tylko na rynkach zagranicznych prawie 4 miliardy euro przychodu.
W Niemczech tuż po ostatniej edycji targów K odnotowaną najwyższą wartością produkcji wszechczasów. Stowarzyszenie Branżowe Maszyn do Tworzyw Sztucznych i Gumy (Fachverband Kunststoff und Gummimaschinen) wykazało produkcję maszyn podstawowych o wartości 5,6 miliarda euro. Eksport niemieckich maszyn do tworzyw i gumy zanotował wzrost o 4,6 proc.
Oczywiście po rekordowym 2008 r. światowa produkcja maszyn do tworzyw i kauczuku uległa mocnemu załamaniu. Wielu przetwórców wstrzymało inwestycje, gdyż właśnie zainstalowali nowe linie produkcyjne, a światowy kryzys finansowy i gospodarczy ograniczył popyt. Już w trzecim i czwartym kwartale 2008 widoczne były gwałtowne spadki otrzymywanych zamówień, ale rozmiary załamania rynku zaskoczyły nawet Euromap i siostrzane stowarzyszenia w USA i Azji.
Od początku 2009 rozpoczęło się katastrofalne ograniczanie działalności na szerokim froncie w całej branży maszynowej. Przyczyniła się do tego wstrzemięźliwość odbiorców w prawie wszystkich branżach. Spadły przede wszystkim zamówienia z przemysły samochodowego.
Zamówienia w pierwszej połowie 2009 roku w porównaniu z rekordowym poziomem 2008 spadły o 48 proc. Dla eksportu niemieckich maszyn do tworzyw sztucznych i kauczuku oznaczało to spadek o 37 proc. Największe załamanie nastąpiło na najważniejszych rynkach zbytu: przetwórcy z USA zamówili o 50 proc. mniej, klienci rosyjscy o 42 proc. a chińscy o 35 proc. mniej. Jedynie eksport do Indii utrzymał się na ubiegłorocznym poziomie. W pierwszej połowie 2009 obroty niemieckich producentów maszyn i urządzeń do tworzyw i kauczuku spadły o 28 proc. Bieżący rok to już jednak powolna odbudowa nadszarpniętej pozycji.
- Z uwagi na niepewną koniunkturę i często ze względu na problemy z finansowaniem wielu przetwórców tworzyw sztucznych jak tylko mogło jeszcze do niedawna opóźniało swoje decyzje inwestycyjne. Podejmowane inwestycje wymagały od dostawców maszyn bardzo krótkich terminów dostaw. Z kolei pomimo słabego obciążenia ogólnego redukcje zatrudnienia i powszechne skracanie czasu pracy doprowadziły w całym łańcuchu tworzenia wartości w przemyśle maszynowym nierzadko do wydłużania czasów dostaw – ocenia Peter Orth ze stowarzyszenia Plastics Europe. - Chłonny zachodnioeuropejski i amerykański rynek zbytu maszyn do tworzyw sztucznych w ostatnich latach bardzo ograniczył popyt. Poza tym wrażliwe cenowo rynki śródziemnomorskie łącznie z krajami Maghrebu oraz Europa Wschodnia, Rosja, Bliski i Środkowy Wschód stały się celem azjatyckich importerów maszyn. Tym intensywniejsza stała się konkurencja oferentów wysokiej europejskiej techniki maszynowej, którzy skoncentrowali swoje działania na kwitnących rynkach azjatyckich – dodaje Peter Orth.
Pomimo istotnych przesunięć popytu, odczuwalnie ograniczonym potencjale na ważnych rynkach zbytu oraz nadmiarze mocy produkcyjnych większość europejskich producentów maszyn obroniła się. Wielu niewielkich producentów maszyn do tworzyw Europie i Ameryce Północnej działa od dłuższego czasu poniżej wielkości krytycznej. Dlatego przede wszystkim w USA w ostatnich dwóch latach zarówno krajowi producenci maszyn jak i lokalne zakłady europejskich i japońskich oferentów zamknęły swoje podwoje.
Wprawdzie branża od lat mówi o rosnącym nacisku na koncentrację, to ostatnio konkretne ruchy miały wręcz punktowy charakter. I tak największa w świecie pod względem osiąganych obrotów grupa producentów maszyn do tworzyw Mannesmann Plastics Machinery (MPM) została sprowadzona do KraussMaffei AG ze zintegrowanym w składzie producentem ekstruderów i urządzeń do gumy Berstorff i spółką córką Netstal-Maschinen AG.
Demag Platics Group, od ponad 40 lat połączony z koncernem Mannesmanna i jego spółkami – następcami, został sprzedany japońskiemu wielobranżowemu koncernowi Sumitomo Heavy Industries (SHI), który sam od wielu lat jest znanym producentem wtryskarek.
Austriacka marka wtryskarek Battenfeld przeszła do sąsiedniego koncernu techniki peryferyjnej Wittmann. Jako Wittmann-Battenfeld jest to teraz wiodący światowy oferent zarówno wtryskarek jak i wtryskowej techniki peryferyjnej.
W połowie 2009 r. niemiecki producent ekstruderów Reifenhäuser przejął producenta maszyn do wydmuchiwanej folii Kiefel Extrusion, który z kolei ledwie na początku 2007 trafił do Bruckner Technology Holding z RKW. W ten sposób Grupa Reifenhäuser jest teraz największym w świecie oferentem różnorodnych wytłaczarek.
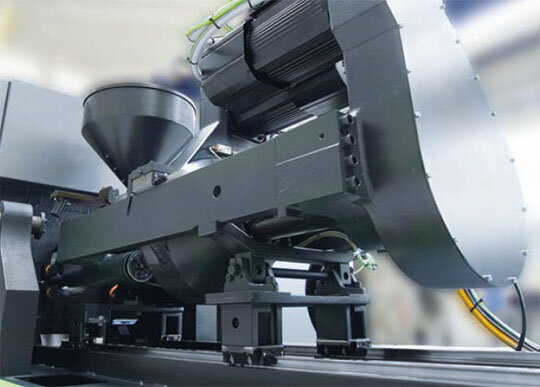
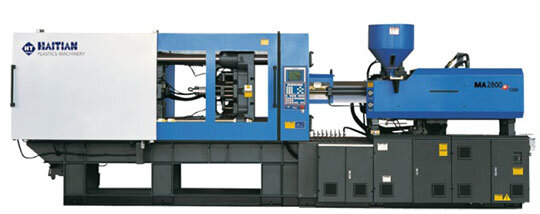
Nawet na kwitnącym rynku chińskim zniknęło w ciągu ostatnich kilkunastu miesięcy szereg działających lokalnie producentów maszyn. Jednak równocześnie wielu oferentów mocno rozbudowało swoje zdolności produkcyjne licząc na silny wzrost popytu wewnętrznego. Tym mocniejszy i ofensywniejszy wydaje się wiodący na tamtejszym rynku producent wtryskarek Haitian, który stara się o uznanie przez politykę wielu marek we własnym kraju oraz zbudowany w Niemczech zakład produkcji maszyn całkowicie elektrycznych.
Ponownie bardziej odporny jak rynek maszyn przetwórczych okazał się popyt na sprzęt do automatyzacji i na peryferia. W Europie wielu producentów osprzętu peryferyjnego pomimo szerzącego się kryzysu kontynuowało starania o skompletowanie swego programu produkcji, po to aby z jednej ręki oferować transport, suszenie i dozowanie materiałów, technikę automatyzacji i temperowania, a także młyny oraz transportery i separatory.
Bardzo zróżnicowana okazała się koniunktura na obrabiarki oraz osprzęt narzędziowy. Liczne bankructwa w krajach oferujących osprzęt narzędziowy są dowodem trudności w dziedzinie szybko starzejących się produktów elektronicznych i technologicznie ważnego przemysłu samochodowego, który tworzy i zamawia skomplikowane narzędzia i oprzyrządowanie. Jednakże koniunktura w 2009 r. w poszczególnych zakładach wahała się od prawie braku zleceń aż po pełny portfel zamówień, zależnie od pozycji firmy, jej kompetencji i obsługiwanych branż odbiorców. Producenci osprzętu dla techniki medycznej i opakowań często cieszą się tak dobrą pozycją, jak wiele międzynarodowych, rozwojowych firm nastawionych na zastosowania specjalne.
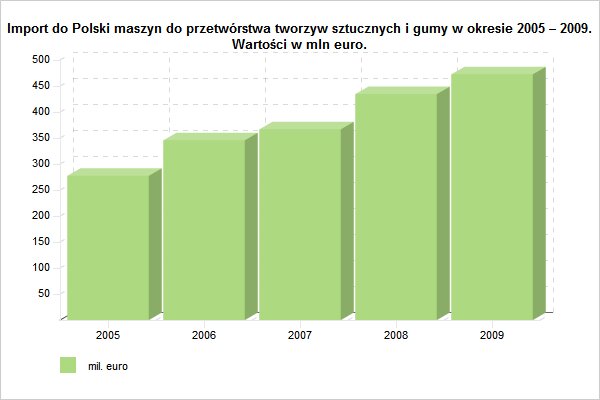
Po analizie światowej branży warto nieco miejsca poświęcić polskiemu rynkowi. Jak wiadomo jest on w ogromnej mierze odbiorcą maszyn i technologii powstających poza Polską. Tutaj w okresie ostatnich trzech lat zmieniło się niezbyt wiele. Wciąż wśród największych dostawców maszyn do przetwórstwa tworzyw dominują te same firmy. Wśród oferentów wtryskarek palmę pierwszeństwa dzierży niepodzielnie Engel, a za nim w bezpiecznej dla lidera odległości znajdują się sprzedawcy takich marek jak Krauss Maffei, Arburg, Demag, Haitian.Jednym ze wskaźników pozwalających ocenić popyt na maszyny przetwórcze w Polsce jest analiza tempa wzrostu ich importu. Z danych statystycznych wyraźnie widać, że co roku, od 2005 r., pieniężna wartość maszyn importowanych do Polski wzrasta. Tym samym można przyjąć, że zwiększa się też ogólny popyt na maszyny do przetwórstwa tworzyw sztucznych i kauczuku. Trend ten dokładnie obrazuje poniższy wykres.
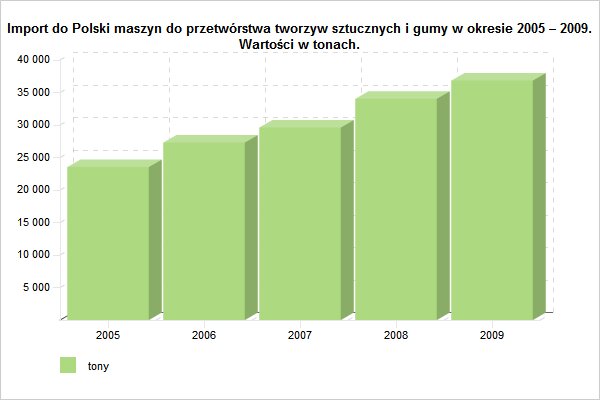
Wykres: Import do Polski maszyn do przetwórstwa tworzyw sztucznych i gumy w okresie 2005 – 2009. Wartości w mln euro. Źródło: GUS. Na podobną tendencję mówiącą o wzroście importu maszyn do przetwórstwa do Polski wskazuje też kolejny wykres. Tym razem zaprezentowano na nim wzrost wartości sprowadzanych do Polski maszyn w ujęciu tonażowym. Jak widać polskie firmy importują nie tylko maszyny do przetwórstwa za coraz większą sumę pieniężną, ale też o coraz wyższym tonażu łącznym.
Wykres: Import do Polski maszyn do przetwórstwa tworzyw sztucznych i gumy w okresie 2005 – 2009. Wartości w tonach. Źródło: GUS.
Warto również zapoznać się ze strukturą importu maszyn do Polski wedle krajów, z jakich zostały one sprowadzone. I tak jeśli chodzi o liczbę urządzeń do przetwórstwa tworzyw sztucznych, to oczywiście dominują producenci z Niemiec. Poniższa tabela przedstawia dziesięciu największych dostawców maszyn do Polski.
Tabela: Kraje, które dostarczyły do Polski największą ilość maszyn do przetwórstwa tworzyw sztucznych i gumy w 2008 r.
| Kraj | Ilość | Wartość w euro |
|---|---|---|
| Niemcy | 8216 | 120,69 mln |
| Chiny | 5768 | 23,68 mln |
| Włochy | 3727 | 94,01 mln |
| Japonia | 3247 | 44,63 mln |
| Austria | 2060 | 23,95 mln |
| Francja | 1904 | 34,76 mln |
| Korea Płd. | 1370 | 8,0 mln |
| Tajwan | 1101 | 7,14 mln |
| Szwajcaria | 379 | 14,96 mln |
| USA | 291 | 8,10 mln |
| Łącznie | 34032 | 434,58 mln |