Branża papiernicza - analiza
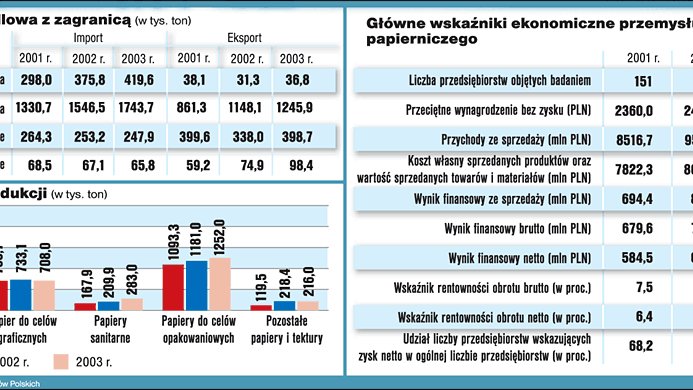
Kondycja branży papierniczej w Polsce jest odbiciem sytuacji na światowym rynku papieru, na którym panuje stagnacja. Zapotrzebowanie na opakowania jest mniejsze niż w ostatnim kwartale 2004 r. Do września nie widać będzie oznak zmian na lepsze - twierdzą analitycy rynku papieru. Dopiero jak znów ruszy eksport, wyhamowany z powodu kursu euro - można będzie oczekiwać większego ożywienia w produkcji opakowań (papieru opakowaniowego i tektury falistej), czyli wyrobów, które ważą na wynikach całej branży.
Branża jest w 100 proc. sprywatyzowana i przeszła zasadniczą rekonstrukcję technologiczną. Miała szczęście do inwestorów zagranicznych. W strukturze produkcji dominującą pozycję stanowią papiery opakowaniowe - ponad 50,9 proc., dalej idą papiery drukowe - 28,8 proc., i higieniczne - 8 proc. Wytwarzamy dobre papiery celulozowe tzw. kraftlinery, na tekturę falistą. Produkujemy wysokiej klasy papiery drukowe bezdrzewne na książki i czasopisma. Mondi Packaging Paper Świecie eksportuje prawie 90 proc. produkcji papierów siarczanowych, a International Paper Kwidzyn i Arctic Paper Kostrzyn ponad 60 proc. papierów do druku i do kopiowania.
Grupy International Paper, Arctic Paper, Mondi Packaging Paper czy Franschacht zaangażowały znaczny kapitał w modernizację technologiczną. W porównaniu z 1989 r. produkcja jest o klasę lepsza, trafiła na najwyższą półkę. Duże środki w produkcję papierów higienicznych zainwestował Kimberley-Clark w Kluczach (dawna IP), Delitissue i ICT Kostrzyn. Fińska firma Stora Ensso Packaging operująca na całym świecie wykupiła 66 proc. akcji Intercell S.A. Ostrołęka. Partner, który w wielu krajach ma celulozownie, produkuje papiery graficzne, a także przemysłowe, w tym opakowania - może dać pozytywny impuls na naszym rynku.
Kto z kim konkuruje
Produkcją papieru i tektury zajmuje się w Polsce 40 papierni. Na całą branżę składa się w sumie ok. 2000 podmiotów, z czego 1800 to firmy małe zatrudniające poniżej 5 osób i zajmujące się drobną przeróbką, konfekcjonowaniem. Tu panuje ostra konkurencja, jedni padają, drudzy startują. W grupie firm największych nie ma kto z sobą konkurować. Kwidzyn i Kostrzyn produkują papiery białe, ale Kostrzyn jest nastawiony głównie na offsetowe, czyli do druku, Kwidzyn robi w większości kserograficzne, chociaż offsetowe też. Obie firmy mają pewne "styki" produkcyjne. Ale tak jedna, jak i druga sprzedaje większość swojej produkcji w sieciach zagranicznych grup kapitałowych, do których należą. Bezpośrednio nie walczą jako konkurenci.
Duża konkurencja panuje na rynku tektury falistej. Wszyscy producenci robią ten sam asortyment. Tektury jest dużo. Ich wytwórnie obniżają ceny i osiągają niską marżę. Tak jest na razie, bo w tej części branży pojawiły się pierwsze jaskółki zmian, rozpoczęła się konsolidacja. Grupa Mondi Packaging Paper, która zaczynała w Świeciu - objęła już 4 zakłady, grupa Kappa (instytucja kapitałowa z Holandii) też ma już cztery. Ten proces będzie z pewnością postępował.
Od kilkunastu lat nasz przemysł papierniczy działa na rynku, który nie był chroniony cłami na papier. Branża szybko się odnalazła i okrzepła na naszym otwartym rynku, który dziś jest częścią rynku UE.
Importujemy głównie papier gazetowy, papiery makulaturowe, w 100 proc. sprowadzamy papiery graficzne powlekane, których się u nas nie produkuje. Eksportujemy papiery celulozowe, offsetowe, biurowe, które dobrze się sprzedają, są konkurencyjne jakościowo i cenowo. Także kraftlinery, papiery celulozowe na opakowania i papiery tissue (higieniczne) zaliczane do jakościowej czołówki. Sporo papierów higienicznych makulaturowych trafia m.in. na Białoruś i Ukrainę.
Kłopoty z surowcem
Pogorszyła się sytuacja na rynku drewna. Przybył duży konkurent - energetyka zawodowa, w której spalanie drewna traktowane jest jako energia odnawialna. Drobnica kierowana wcześniej do produkcji płyt idzie pod kotły. Tymczasem pozysk drewna wzrasta niewiele, zaczyna brakować papierówki. Zamówienie potwierdzone na ten rok to ok. 80 proc. potrzeb.
Słabym punktem jest recykling i pozyskiwanie makulatury. Jeśli w Austrii, która jest rekordzistką pod tym względem - wskaźnik recyklingu wyniósł 97,8 proc., a średnio w Europie - 55,2 proc., to w Polsce osiągnął 32,5 proc. (dane za rok 2003). Co się robi, żeby poprawić ten stan rzeczy? Duże zakłady: Świecie, Ostrołęka, Kwidzyn modernizują maszyny, tak by zwiększyć możliwości przerobu makulatury, rozbudowują swoje sieci zbiórki. Nowelizacja ustawy o obowiązkach producentów, tzw. opłata produktowa - powinna zwiększyć środki na wspieranie odzysku. Recykling papieru ma wzrosnąć z 42 proc. w tym roku do 45 proc. w 2006 r. i 48 proc. w 2007 r.
Na rynku unijnym niektóre odpady, w tym makulatura i złom, znajdują się na tzw. zielonej liście, co oznacza, że mogą być transferowane pomiędzy krajami UE bez ograniczeń. W Polsce w wyniku wynegocjowanego przez rząd okresu przejściowego znalazły się na liście pomarańczowej. Są traktowane jako niebezpieczne. To blokuje import makulatury, który niekiedy jest konieczny. Stowarzyszenie Papierników Polskich ocenia "okres przejściowy" jako wpadkę, z której trzeba się jak najszybciej wycofać.
Na szarym końcu
Rynek papieru mierzony przychodami z całokształtu działalności wynosi przeszło 12 mld zł. Jak na kraj blisko 40-milionowy jest to mało. Na statystycznego obywatela przypada dziś ok. 72 kg papieru i tektury na rok. Wśród krajów europejskich zajmujemy pod tym względem razem z Węgrami (70,6) dwa ostatnie miejsca. W Belgii zużycie już w 2003 r. wynosiło 345,6 kg, w Finlandii - 283,3 kg, u najbliższych sąsiadów - Niemców, 233,6 kg, Czechów - 116,9 kg, Słowaków - 82,5 kg. Prognozuje się, że w 2010 r. osiągniemy 85-90 kg. To jest skala rezerw polskiego rynku, których uruchomienie zależeć będzie od wzrostu siły nabywczej Polaków.
Przemysł papierniczy odnotował poprawę jakości produkcji i wydajności pracy. Restrukturyzuje się, zmniejsza zatrudnienie, wykorzystuje outsourcing. Najlepsze relacje ekonomiczne uzyskują firmy zatrudniające powyżej 249 osób. Ich wynik finansowy netto poprawił się o 8,9 proc., a rentowność wyniosła - 6,4 proc. Poprawę odnotowały też przedsiębiorstwa zatrudniające 50-249 osób. Pogorszyła się sytuacja firm najmniejszych. Okazuje się, że na globalizującym się rynku małe nie zawsze jest piękne. Hasłem dnia, także w branży papierniczej, jest konsolidacja.
Plusy:
- coraz wyższa jakość produkcji
- niskie koszty produkcji
- struktura własnościowa - pełna prywatyzacja z udziałem kapitału zagranicznego
- nowoczesne technologie
- elastyczne przetwórstwo pozwalające szybko reagować na potrzeby rynku
Minusy:
- brak surowca drzewnego
- duży import celulozy
- niski wskaźnik recyklingu i pozyskiwania makulatury
- nierówne warunki zaopatrzenia w surowiec wtórny w ramach UE
- Ocena Eksperta
Zbigniew Fornalski, dyrektor generalny Stowarzyszenia Papierników Polskich
Perspektywa rozwojowa branży wiąże się z inwestycjami. Patrząc z tego punktu widzenia, można mieć pewne obawy, jak będzie się rozwijać sytuacja w tej dziedzinie. Zwłaszcza kiedy się obserwuje zaangażowanie koncernów międzynarodowych w inwestowanie na unijnym rynku. Cała nadzieja w tym, że Stora Ensso Packaging zainwestuje w Ostrołęce w nowoczesną maszynę do produkcji papierów na tekturę falistą o wydajności powyżej 200 tys. ton rocznie. Przy obecnym imporcie tych papierów na naszym rynku jest miejsce dla jeszcze jednego inwestora. Nasz rynek jest rozwojowy, zwłaszcza jeśli chodzi o opakowania i papiery dla gospodarstwa domowego. Pod tym kątem swoje plany inwestycyjne budują ICT Poland Kostrzyn, Delitissue S.A. Ciechanów. Niewiadomą jest inwestycja Kimberly-Clark, choć chyba nie po to firma wykupiła Klucze, żeby nie inwestować.
W "gazetówce" na wielkie zmiany nie ma co liczyć. Małe są szanse, żeby znalazł się inwestor, który zainwestuje w budowę nowoczesnej maszyny do papieru gazetowego. To musiałaby być maszyna o szybkości ponad 2000 metrów/min. i wydajności ok. 400 tys. ton na rok. Papiery gazetowe, których w Europie jest nadmiar, będą sprowadzane. Kwidzyn i Kostrzyn produkujący papiery drukowe bezdrzewne będą się dalej modernizować i zwiększać produkcję, choć nie skokowo.
źródło: Gazeta Prawna, Bogdan W. Mikołajczyk